【詳細版】相続税(貸付用不動産)の”5年ルール”とは?~「まだ大丈夫」と思っている40代・50代ほど危ない~ | 全国の不動産投資・収益物件|株式会社リタ不動産
【詳細版】相続税(貸付用不動産)の”5年ルール”とは?~「まだ大丈夫」と思っている40代・50代ほど危ない~
2026-09-29
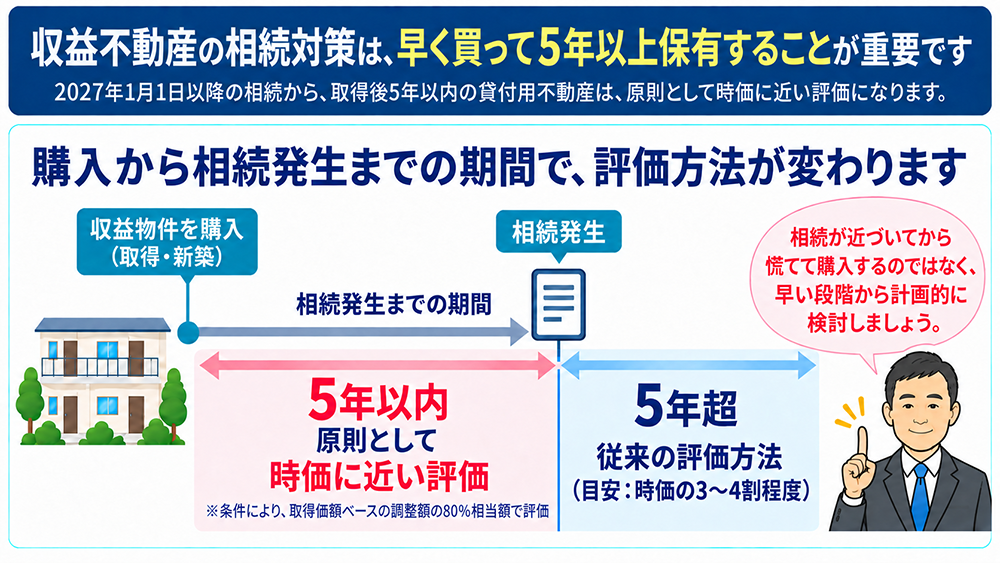
2027年1月、"待つほど不利"になる新ルールが始まります
財務省「令和8年度税制改正の大綱」により、相続税における不動産の評価ルールが見直されました。要点は次の3つです。
- 相続開始前5年以内に、対価を伴う取引(有償)で取得・新築した貸付用不動産は、原則として「通常の取引価額」=時価に近い金額で評価されます。ただし、課税上の弊害がなければ、取得価額をベースに地価変動等を考慮した価額の80%相当額で評価することも認められています。
- 不動産特定共同事業契約や信託受益権による貸付用不動産(不動産小口化商品等)は、取得時期にかかわらず、常に時価に近い評価になります。
- 適用は令和9年(2027年)1月1日以後に相続等により取得する財産の評価から。経過措置として、通達を定める日までに、その日から5年以上所有している土地に新築した家屋(建築中のものを含む)は対象外とされています。
相続税率が上がるわけではありません。変わるのは評価方法(および適用要件)です。判定基準は「いつ買ったか」ではなく、「相続が発生した時点の所有期間」。したがって、仮に2026年中に買っても、相続発生日に所有期間が5年以内なら新ルールの適用対象になります。
目次
今回の改正が封じようとしているのは、相続の直前に収益物件を買い、評価額を大きく圧縮する——この一点です。逆に言えば、時間をかけて早くから保有していれば、これまで通りの評価がそのまま適用されます。
節税対策に、「早すぎる」ということはありません。始めるなら、今日が一番早い日です。
「うちはまだ先の話」「そんなに資産はない」と思っている40代・50代ほど、一度確認する価値があります。年齢は関係なく、あなた(またはご家族)の資産が相続税の基礎控除(3,000万円+600万円×法定相続人の数)を超えそうなら、これはあなたに関係があるどころか、あなたご自身の話です。すでに収益物件をお持ちの方が、もう1棟買い増す場合も同じです。新しく買う物件は、その時点より新しい5年のカウントが始まるからです。
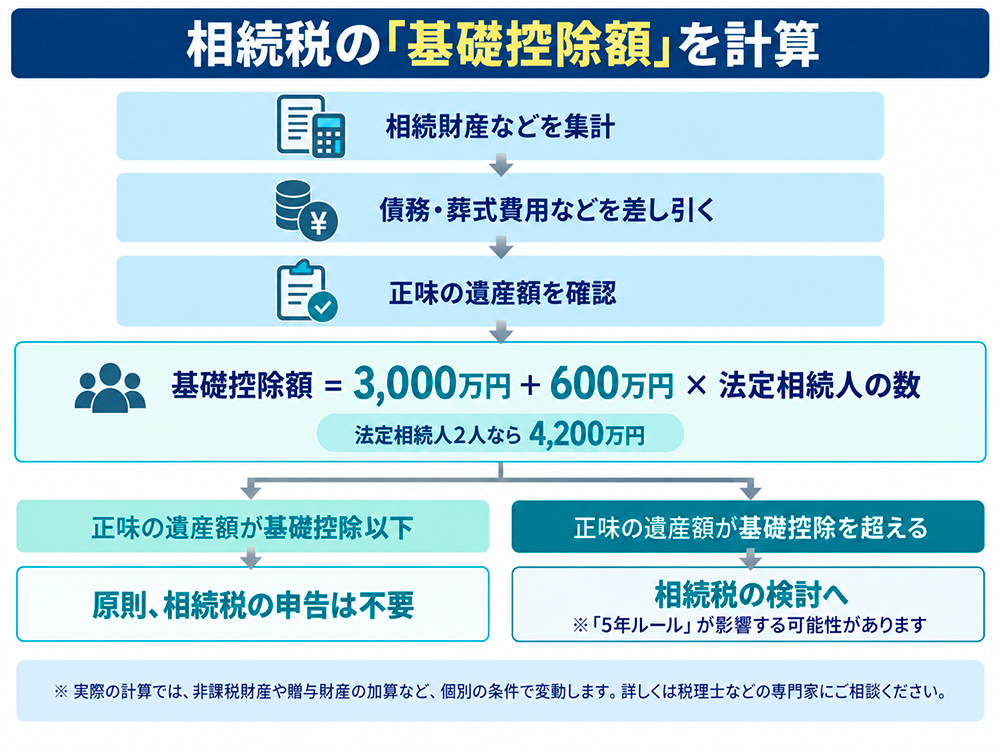
基準は購入した年ではなく、相続発生日からの逆算です。年内に急いで買えば旧ルールに逃げ込める、という制度ではありません。年内購入で得られるのは「5年のカウントが少し早く始まる」ということだけです。だからこそ、相続が近づいてから動くのではなく、時間があるうちに動き出すことが重要になります。
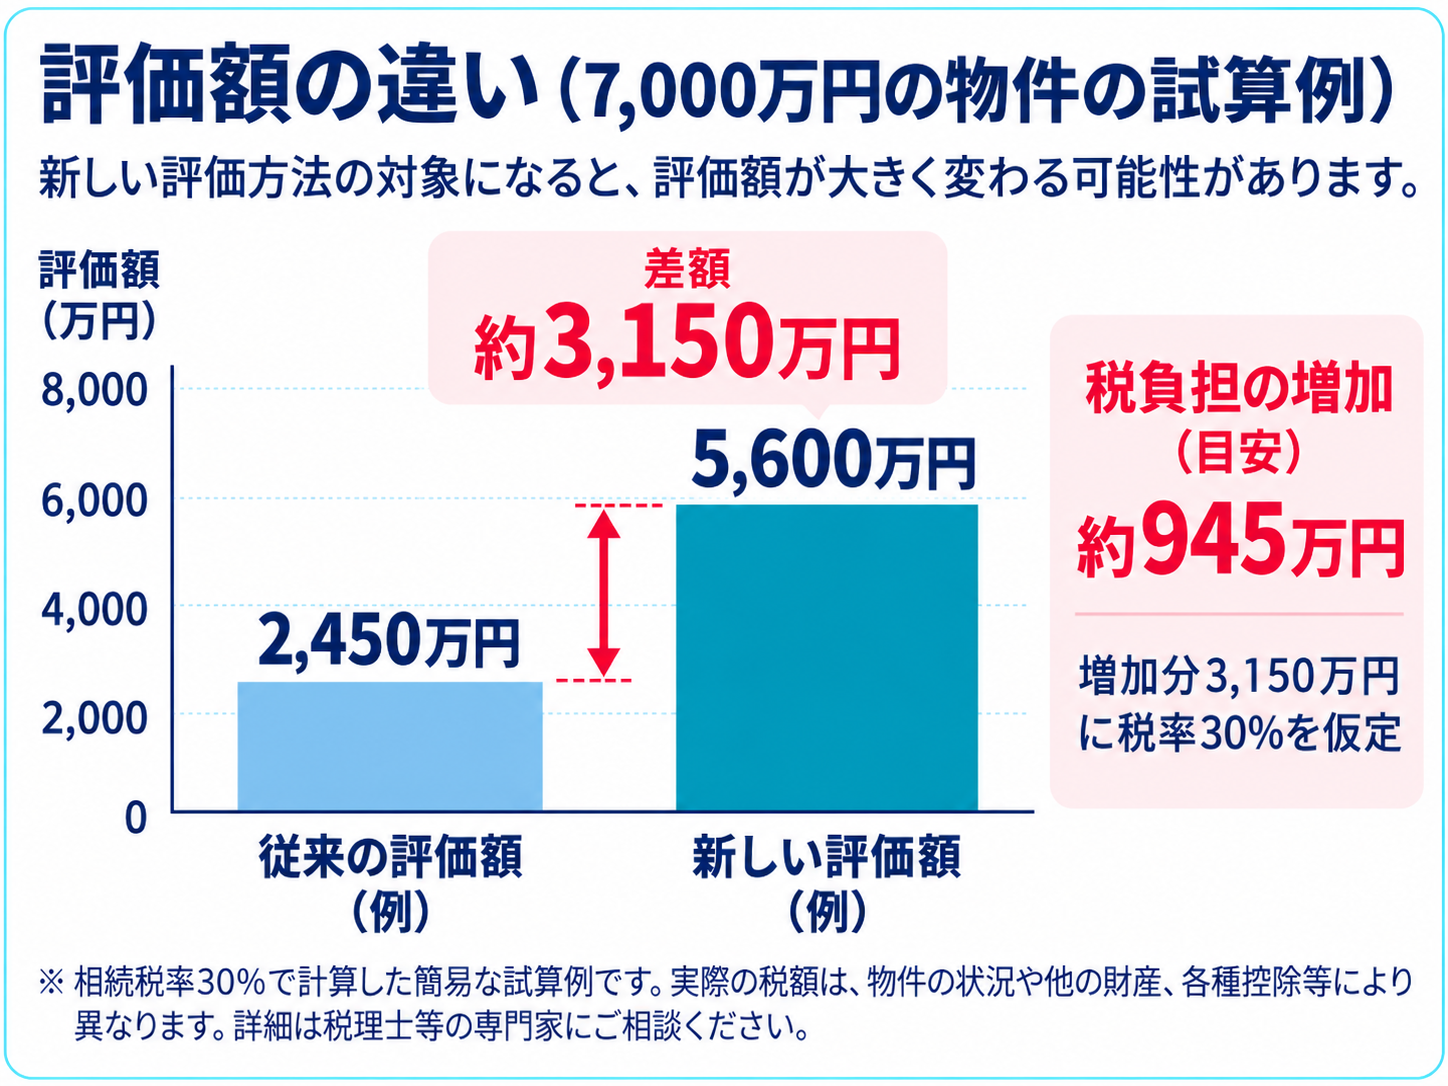
取得価額7,000万円、従来の評価額を2,450万円と仮定します。新ルール対象になり80%評価が認められると仮定すると、評価額は5,600万円。差は3,150万円、税率30%とすると税負担は約945万円増える計算です(単純化した試算例です)。
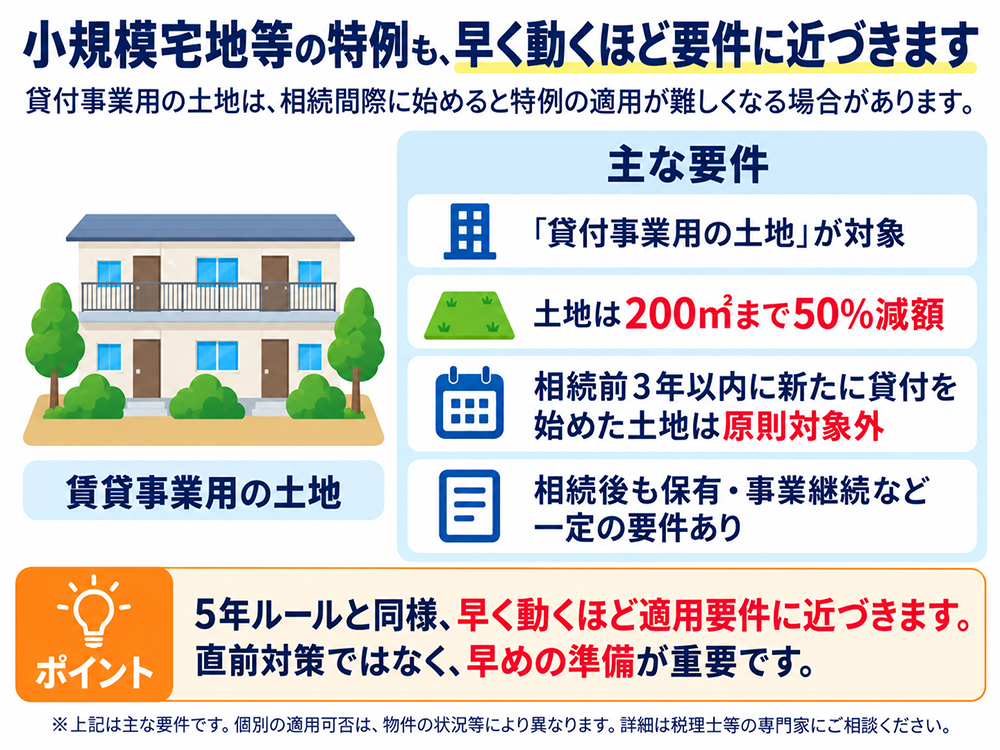
貸付事業用宅地等の特例では、要件を満たせば土地200㎡まで評価額を50%減額できますが、相続開始前3年以内に新たに貸付事業を始めた土地は、原則として対象外です(一定の例外あり)。
今回の相続税(貸付用不動産)の「5年ルール」とは別の制度で、判定基準の年数も異なりますが、購入や貸付開始を先送りするほど、「5年」「3年」両方の時間を確保しにくくなる、という点は共通しています。
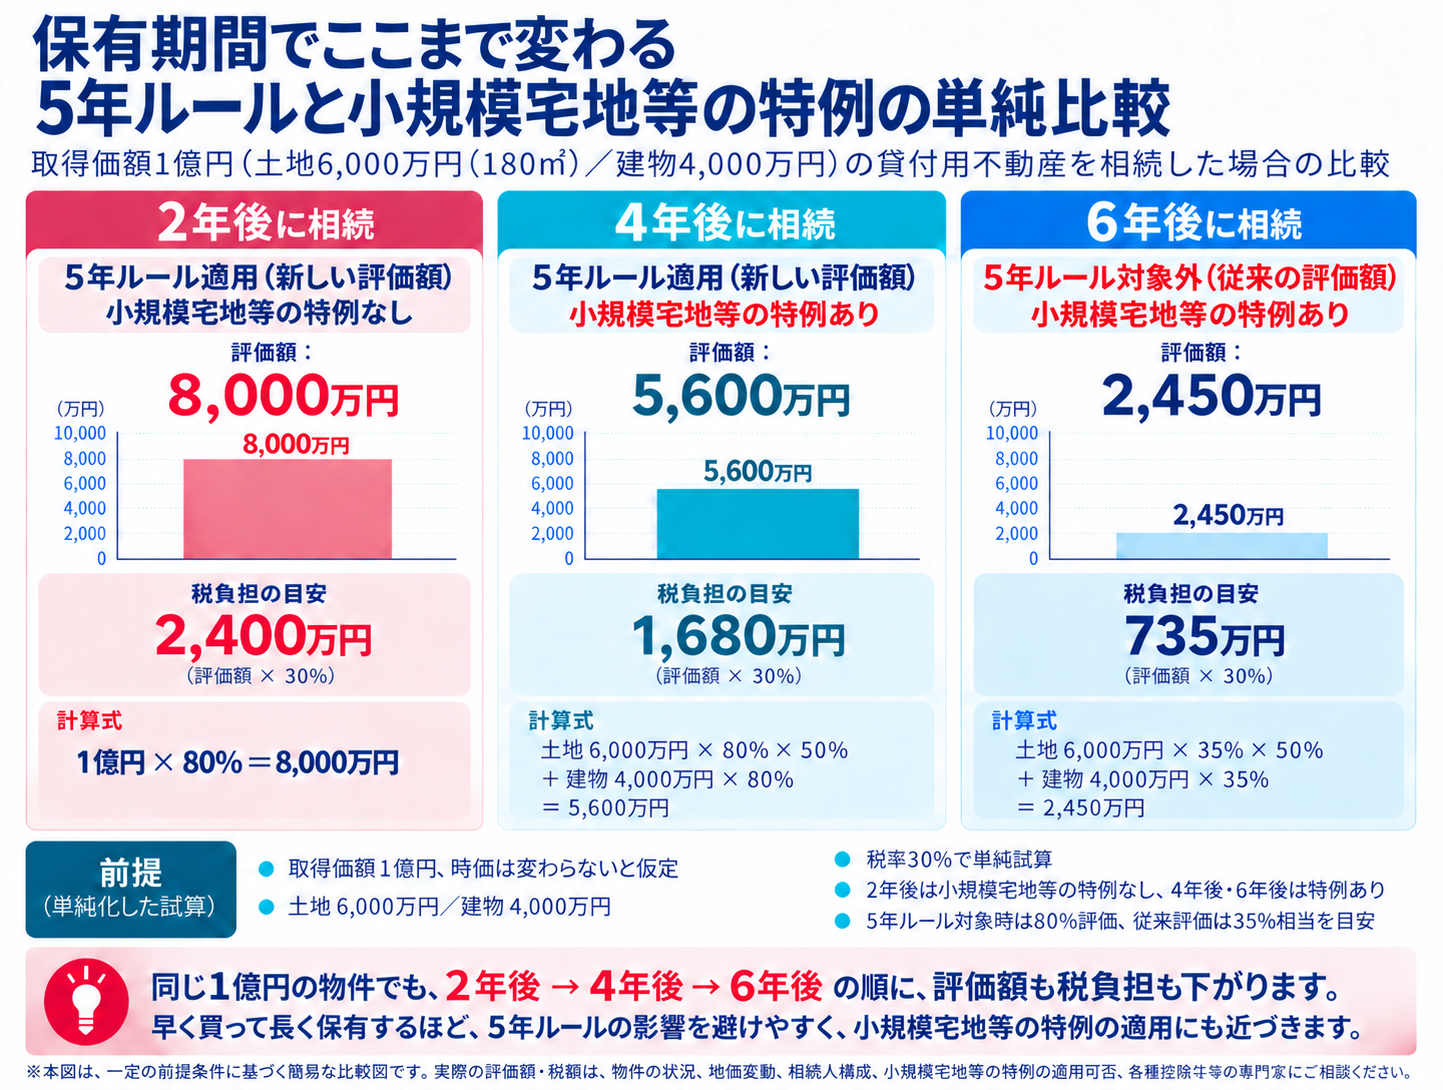
不動産の税金には、もともと別の場面で「5年」という基準があるため、混同に注意が必要です。それが、不動産を売却したときにかかる譲渡所得税の「5年」です。
売却した年の1月1日時点で所有期間が5年以下なら「短期譲渡所得」として税率は約39%、5年を超えていれば「長期譲渡所得」として税率は約20%になります。これは相続とは無関係の、売却時の税金のルールで、今回の税制改正とも関係ありません。今回の「相続税の5年ルール」は、あくまで相続が発生したときの評価に関する話です。同じ「5年」という数字ですが、対象になる税金も判定のタイミングも、まったく別のものです。
収益物件を生前に子どもなどへ贈与する場合、贈与税には主に2つの方式があります。
暦年課税は、毎年110万円までの贈与が非課税になる標準的な方式です。
一方、相続時精算課税は、贈与時にまとまった金額(累計2,500万円)まで贈与税を抑えられる代わりに、贈与者が亡くなったときにその贈与財産を贈与時の評価額で相続財産に合算して精算する方式です。ただし、適用を受けるには所定の期限までに税務署へ届出が必要で、一度この制度を選択すると、その贈与者からの贈与については、以後暦年課税(毎年110万円の非課税枠)には戻せません。
2026年中の贈与にはまだ新ルールが適用されないため、相続時精算課税を選んで贈与しておけば、贈与時点の評価のまま将来の相続税計算に組み込める余地があります。ただし、この方式で取得した宅地等には小規模宅地等の特例が使えないなど、他の制度とのトレードオフもあるため、総合的な比較が必要です。
繰り返しますが、今回の改正が封じようとしているのは、相続直前の駆け込み購入だけです。時間をかけて早くから動く分には、これまで通り不動産投資は資産を守る有力な選択肢となります。
相続税対策として収益物件の購入を考えているなら、法改正の内容を正しく理解したうえで、物件選び・保有計画・購入のタイミングまで含めて動くことが、これまで以上に重要となります。
リタ不動産では、今回の相続税(貸付用不動産)の「5年ルール」を踏まえた物件のご提案から、保有・出口戦略まで一貫してサポートしています。相続対策としての収益物件の購入をお考えの方は、ぜひ一度ご相談ください。
相談担当(五十嵐)プロフィール
不動産業界で20年以上、売買仲介から買取再販、物件の保有・管理まで幅広く携わってきました。なかでも8年間在籍したオフィスの投資会社(在籍中に売上30億円から800億円に成長)では、企業経営者や資産家の方々を対象に財務戦略の一環としての不動産のご提案を担当し、資産戦略のご相談に数多く対応してきました。
収益物件を使った相続対策は、はじめての方にはわかりにくい部分も多いテーマです。基本的なご質問からでも、お気軽にご相談ください。
※弊社相談担当は税理士ではありません。個別の税務判断、具体的な税額計算、特例適用の可否、税務申告については、税理士等の専門家にご相談ください。
主な出典・参照資料
・財務省「令和8年度税制改正の大綱」二 資産課税 3(4)相続税等の財産評価の適正化
・国税庁 No.4124「小規模宅地等の特例」/No.3208「譲渡所得の計算のしかた」/No.4402「贈与税がかかる場合」/No.4103「相続時精算課税の選択」
※2026年9月時点の公表資料をもとに作成。具体的な取扱いは今後の国税庁通達等で明確化・変更される可能性があります。
「お客さまの利益のために努力することが、自らの利益につながる」という考え方ですので、押し売りをはじめとしたこちら都合のアプローチは一切行っていません。
「お客さまの利益のために努力することが、自らの利益につながる」という考え方ですので、押し売りをはじめとしたこちら都合のアプローチは一切行っていません。
TEL.03-5357-7757
〒107-0052
東京都港区赤坂3丁目20-6 PACIFIC MARKS赤坂見附4F
【営業時間】9:30~18:30
【定休日】土・日・祝
キーワード物件検索
Copyright (C) 全国の不動産投資・収益物件は株式会社リタ不動産 All Rights Reserved.